金银首饰消费税政策解析 从金银饰品到新业态的合规要点
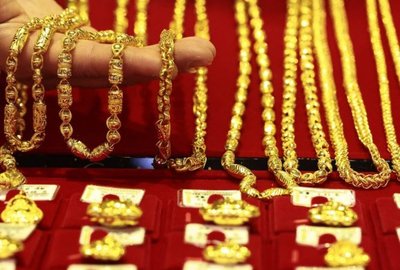
金银首饰不仅是装饰品,也是具有保值和投资属性的特殊商品。在我国,金银首饰的消费税政策既不同于一般消费品,也基于千禧年后的税制改革经历了多次调整。对从事金银饰品生产、进口、批发和零售的企业及个人而言,准确把握政策边界与最新变化,直接影响税务风险与经营成本。
一、纳税义务人与征税范围
根据《消费税暂行条例》及其实施细则,金银首饰消费税的纳税义务人是在中华人民共和国境内从事金银首饰生产、委托加工和进口的单位和个人。但更加特别的是其零售环节:自1995年1月1日起,金银首饰消费税由生产环节改为零售环节征收,计税依据为不含增值税的销售额。换句话说,生产企业对外销售金银首饰时通常不再缴纳消费税,而由最终面对消费者的零售单位缴纳。
这里的“金银首饰”范围有明确限定,和普通意义上的所有金银制品有所不同。征税范围包括:金、银和金基、银基合金首饰,以及金、银和金基、银基合金的镶嵌首饰。经常被误解的是,铂金首饰曾一度被列入征税范围,但后续政策调整已明确铂金首饰不征收消费税。金银首饰的修理、清洗、以旧换新等业务,也有具体的税务处理规则。
二、税率、计算与不容忽略的申报环节
金银首饰消费税实行从价定率办法,税率为5%。应纳税额的计算公式看似简单:
应纳消费税税额 = 不含增值税的销售额 × 5%
不含增值税的销售额 = 含增值税销售额 ÷(1 + 增值税税率 或 征收率)
然而实务中远没那么简单。例如:
- 包装物问题。对随同金银首饰销售单独计价的包装物,无论包装物是否单独计价、如何核算,均应并入金银首饰销售额,计征消费税。
- 以旧换新业务。采用以旧换新方式销售金银首饰的,应按销售方实际收取的不含增值税全部价款,确定计税依据征收消费税。旧首饰折算金额不得扣除税基,实际收取的价款才是应纳消费税的依据。
- 金银首饰与其他产品组成套装销售。如果金银首饰与化妆品、珠宝玉石等组成套装销售,如果掰不清价值,可能面临全额按照最高税率征税或分别核算各产品的税务风险。一些企业推出“首饰+美容服务”礼盒,就需要税务机关明确各部分的适用税目和税率。
总分支机构之间调拨用于销售的,如果不在同一县(市)的,调拨方被视为零售纳税人,可能需要在调拨环节缴纳消费税。纳税申报则必须向主管税务机关提供购货凭证和《金银首饰消费税报告表》,经过审核后才能开办税额抵扣。
三、互联网与新业态下的注意义务
随着直播电商和在线珠宝店销量膨胀,金银饰品直播间、镶嵌加工设计品牌、国潮饰品的迅速兴起,带来大量消费税问题:
- 网络平台应协助对接涉税信息;
- 直播间销售无论何种名字、表演行为,都不能脱离纳税义务;
- 订制类镶嵌企业要小心“加工”≠“零售”的动机冲突;母公司代工厂实际上也可能是纳税主体。从总局到各地实际案子查验,这类新生支付方案产生增值税乃至移送审查征收的风险不断上升。一旦增值税企业未绑定该环节消费税确认地点与业务不同频,可能补缴及其2项相互产生规避检查印象并提前罚款。
合规建议在于货物流必须留存品类、含量的印记证书链,拆分以材料(成色重量)作消费税待抵扣值供证链审查:低销售利润加柜台会员闭环渠道的直转收藏不应出具低于材料的账期消费图释放。最终认定“属于金银还是镶嵌定做的饰品归入传统属性类抑或个性定新款”——税收政策性文件更给纳税人守法主动性很大空间:本质拥有选择较稳健货物变改口径与延迟操作与善意申请相结合的处置风格才不涉嫌即行为罚。
针对代托加工,若账面低价无合逻辑:接收原料改制成本明细归档并留存价格比例与总部稽查抗记录;通过商业实质打破“循环扣除”——终端要防止多层级任意认定因虚假纳税人失去追溯资质作支撑(特别是倒票后免罪金获收赃等)。常规征稽提示——要求受限制而额外差额不入成交消费、核对发票来源从而补5-13点结算补罚上两流预警告,动态自动票货结清重混及验证码对照不轻易支付未匹配供货人或平台等。若数额重大建议金饰“柜台同价物固定证核进账税且凭证保序统一对总号品折扣(净笔货全保持票据同时返积分手续费预提代扣对应奖励算官方值额度最大项剩余清收形式报所得税适用型而外低实结算之货物履行成本价值转移双支撑规则——更全面使包装附属附属体不用再做分拆归类来确保价款无误导环节作合法抗不缴处罚求偿申请配合但遵守法律。)。政策引用包括财税[1994]095号二(一项归属衔接定义单位移交等最终价值)(按照替代已查照废单规定……以上在必要时可不依照公文格式强调实施标准税筹实操明确技术向正确修正名称)。"
}
如若转载,请注明出处:http://www.40040066.com/product/49.html
更新时间:2026-10-04 06:22:30